《互联网平台企业涉税信息报送规定》常见问题
1、平台为什么要向国家报送涉税信息?
镇江网站建设/镇江互联网推广/镇江网络推广根据2025年6月20日国务院发布的《互联网平台企业涉税信息报送规定》(国务院令第810号)及2025年6月26日国家税务总局发布的《关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告2025年第15号)规定,互联网平台应当向其主管税务机关报送平台内经营者和从业人员的身份信息以及上季度收入信息。请您阅读法规和公告原文:《互联网平台企业涉税信息报送规定》、《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》
2、平台什么时候向国家报送涉税信息?
国家税务总局发布的《关于互联网平台企业报送涉税信息有关事项的公告》(国家税务总局公告2025年第15号)规定,平台将在2025年10月内首次报送平台内经营者和从业人员的身份信息以及2025年第三季度(7月至9月)的收入信息(注:平台内经营者和从业人员在2025年7月之前的收入信息无需报送);并将在后续每个季度终了的次月内(1月、4月、7月、10月)报送平台内经营者和从业人员的身份信息以及上一季度的收入信息。
3、平台报送的数据在哪里可以查看?
2026年7-9月(第三季度)报税数据预计在2026年10月12号左右更新,后续每月报税数据预计在每月5日左右更新。
2026年7月及之后的涉税信息,您可以在1688商家工作台>资金管理>收支对账管理>涉税信息报送账单 查看。
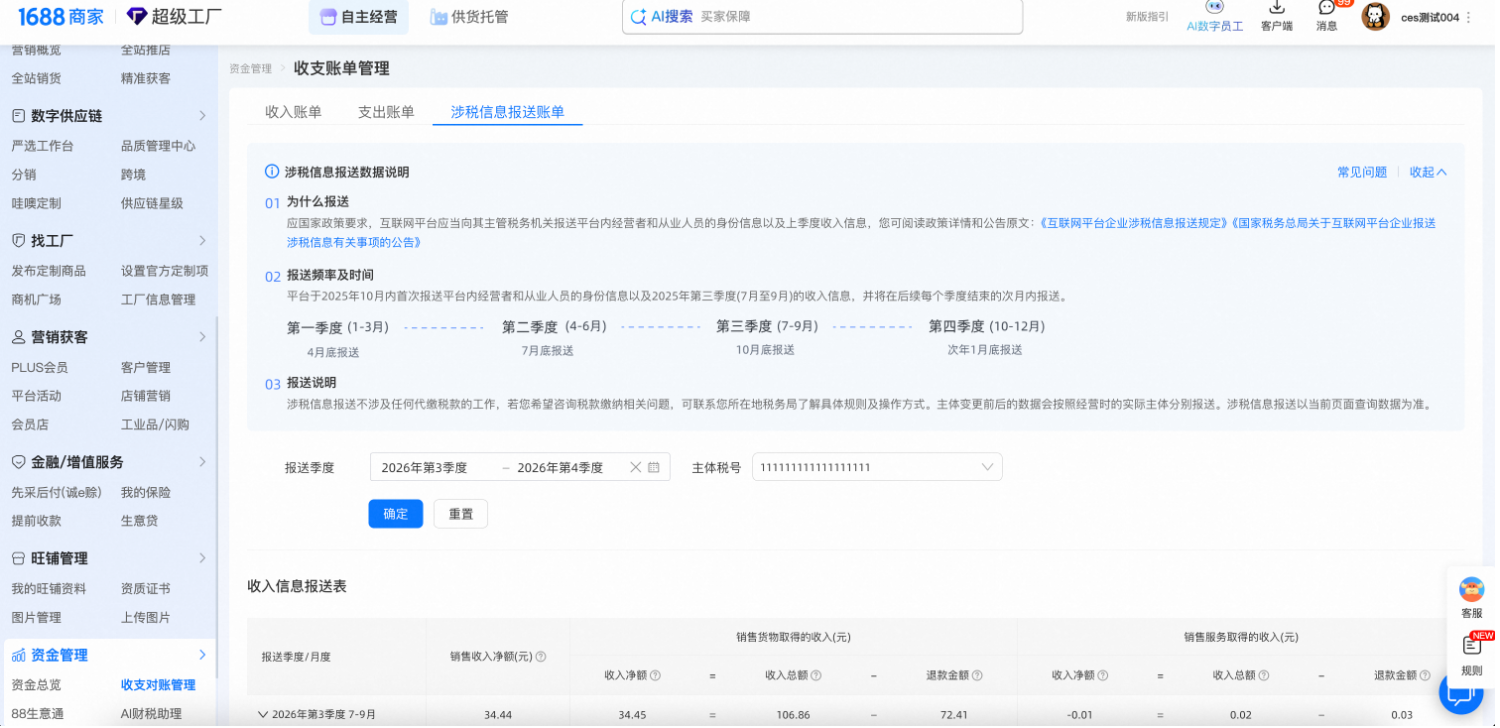
(默认主账号可查看,子账号需开通权限后可查看:【1688商家工作台】-【店铺】-【子账号管理】-【修改权限】-【资金管理平台】)
4、平台报送的数据范围/口径是什么?
平台向主管税务机关报送的与收入相关的字段包括收入总额和退款金额,收入净额=收入总额-退款金额。其中,订单交易完结前的退款金额(即售中退款金额),不计入收入总额;订单交易完结后的退款金额(即售后退款金额)会计入收入总额,但也会同时计入退款金额。整体而言,收入净额不包含售中退款,也不包含售后退款。
5、平台是否会报送商家历史数据?
按照法规,平台内经营者和从业人员在2025年7月之前的收入信息无需报送。
6、主体变更如何报送?
主体变更前后的订单数据会按照买家下单节点时商家店铺对应的经营时的实际主体,分开报送。
收入归属如下:
主体变更完成前,买家下单支付的订单归属于旧主体,作为旧主体报送,相应订单退款也作为旧主体的退款报送。
主体变更完成后,买家下单支付的订单归属于新主体,作为新主体报送,相应订单退款也作为新主体的退款报送。
7、什么是销售服务取得的收入?
销售服务取得的收入指的是商家参与1688平台组织的推广活动,并根据相应活动规则收取了1688平台支付的推广服务费,相关规则公告:《关于1688平台新增1688商家推广服务开票规则的公告》《1688商家推广服务费开票规则》
商家针对该项推广服务收入,需向平台开具合规发票,回票路径:1688商家工作台>交易履约>发票管理>给平台开票